In je eentje een huis kopen, zo houd je zelf de regie
 Door Redactie
29 oktober 2026
Een eigen huis kopen zonder partner is allang geen uitzondering meer. Veel vrouwen zetten die stap zelfstandig, na een scheiding, omdat ze single zijn of gewoon omdat ze niet willen wachten tot er iemand anders in beeld is. Dat is een mooie en soms ook spannende beslissing. Je draagt alle kosten zelf, maar je neemt ook alle beslissingen zelf. Met een goede voorbereiding voorkom je dat je halverwege voor verrassingen komt te staan.
Weet wat je kunt lenen voordat je gaat kijken
Het is verleidelijk om meteen op woningsites te gaan scrollen. Toch is het slimmer om eerst uit te zoeken wat je met één inkomen kunt lenen. Dat bedrag valt vaak anders uit dan je denkt, zowel lager als hoger. Je leencapaciteit hangt onder meer af van je inkomen, je vaste lasten, eventuele studieschuld en de energiezuinigheid van de woning die je op het oog hebt.
Kijk daarnaast naar je eigen geld. Naast de koopprijs betaal je kosten voor onder meer de notaris, de taxatie, het hypotheekadvies en in veel gevallen overdrachtsbelasting. Ben je jonger dan 35, zoek dan uit of je in aanmerking komt voor de startersvrijstelling van de overdrachtsbelasting, want daar zitten voorwaarden aan, zoals een maximale woningwaarde. Houd ook een buffer over voor als de wasmachine het in de eerste maand begeeft.
Kies je team met zorg
Als je alleen koopt, mis je iemand om mee te sparren op momenten dat het snel gaat. Een bezichtiging, een bod, een tegenbod: voor je het weet heb je een handtekening gezet. Daarom loont het om vooraf te bepalen wie je erbij haalt. Een aankoopmakelaar kent de lokale markt, kijkt kritisch naar de staat van een woning en onderhandelt namens jou. Een hypotheekadviseur rekent verschillende scenario’s door en legt uit wat de keuzes op lange termijn betekenen.
Sommige kantoren hebben die rollen onder één dak. Bij een partij als Helder Deventer in de regio Deventer en Apeldoorn kun je bijvoorbeeld terecht voor aankoopbegeleiding, hypotheekadvies en verzekeringen. Het voordeel van zo’n combinatie is dat je niet drie keer je verhaal hoeft te doen en dat de adviseurs met elkaar afstemmen. Of je nu voor één kantoor kiest of voor losse specialisten, let vooral op of je je vragen durft te stellen en of de antwoorden helder zijn.
Neem daarnaast iemand uit je eigen omgeving mee naar bezichtigingen, zoals een vriendin, zus of ouder. Twee paar ogen zien meer dan één, en een vertrouwd persoon durft ook te vragen naar die vochtplek in de kelder of de drukke weg achter de tuin. Schrijf na elke bezichtiging direct op wat je opviel. Na drie huizen op één zaterdag lopen de details anders snel door elkaar.
Bescherm jezelf in het koopcontract
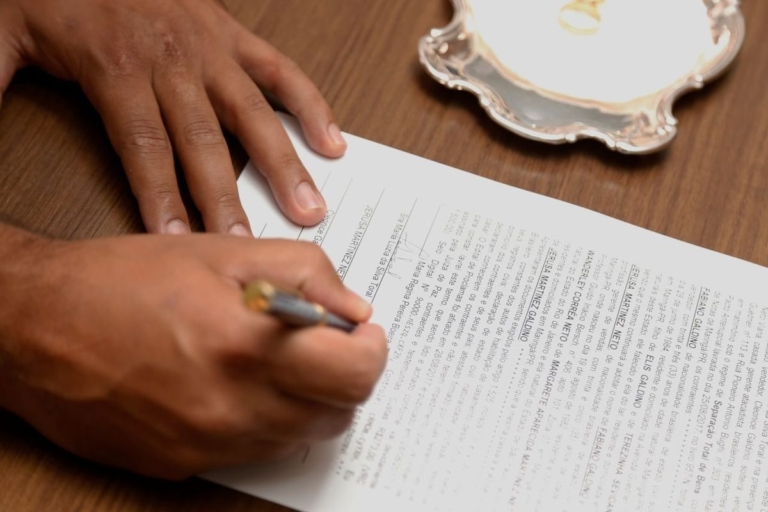
Spreek een voorbehoud van financiering af, zodat je onder de koop uit kunt als de hypotheek onverhoopt niet rondkomt. Twijfel je over de staat van het huis, laat dan een bouwkundige keuring doen voordat je definitief tekent, of neem een voorbehoud daarvoor op. Heb je de door beide partijen getekende koopovereenkomst ontvangen, dan heb je als particuliere koper een wettelijke bedenktijd van drie dagen. Die is bedoeld om alles nog eens rustig op een rij te zetten, niet om pas dan te gaan nadenken.
Denk verder dan de sleuteloverdracht
Omdat jij de enige kostwinner bent, is het verstandig om stil te staan bij wat er gebeurt als je inkomen wegvalt door ziekte of werkloosheid. Er bestaan verzekeringen die je woonlasten in zo’n situatie voor een periode opvangen. Of die voor jou zinvol zijn, hangt af van je werk, je spaargeld en je contract. Een opstalverzekering is bij een koopwoning vaak verplicht vanuit de hypotheekverstrekker, dus neem die alvast mee in je maandbudget.
Komt er later een partner bij die bij je intrekt, leg dan vast hoe jullie met het huis en de kosten omgaan. Een samenlevingscontract of andere afspraak via de notaris voorkomt discussies als de relatie verandert. Voor juridische of fiscale vragen is een notaris of belastingadviseur de juiste persoon om bij aan te kloppen.
Een huis kopen in je eentje vraagt om lef en een goede planning. Wie haar huiswerk doet, staat straks met een gerust gevoel in haar eigen woonkamer.
Veelgestelde vragen over alleen een huis kopen als vrouw
Kun je met één inkomen een huis kopen?
Ja, ook met één inkomen kun je een hypotheek afsluiten en zelfstandig een woning kopen. Hoeveel je kunt lenen, hangt onder andere af van je inkomen, financiële verplichtingen, eventuele studieschuld en de energiezuinigheid van de woning. Een hypotheekadviseur kan berekenen wat in jouw situatie mogelijk en verantwoord is.
Hoeveel eigen geld heb je nodig als je alleen een huis koopt?
In Nederland kun je doorgaans maximaal 100% van de woningwaarde financieren met een hypotheek. Bijkomende kosten, zoals hypotheekadvies, notaris, taxatie en eventuele overdrachtsbelasting, betaal je meestal zelf. Ook als je meer biedt dan de getaxeerde waarde, moet je het verschil doorgaans met eigen geld betalen. Houd daarnaast een financiële buffer achter de hand.
Heb je als alleenstaande recht op de startersvrijstelling van overdrachtsbelasting?
Ja, als alleenstaande kun je in aanmerking komen voor de startersvrijstelling wanneer je aan de voorwaarden voldoet. Je moet onder andere meerderjarig en jonger dan 35 jaar zijn, zelf in de woning gaan wonen en de vrijstelling niet eerder hebben gebruikt. Ook geldt een maximale woningwaarde die jaarlijks kan veranderen.
Is een aankoopmakelaar verstandig als je alleen een huis koopt?
Een aankoopmakelaar is niet verplicht, maar kan waardevol zijn wanneer je zelfstandig een woning koopt. De makelaar helpt bij het beoordelen van de vraagprijs, het onderzoeken van de woning en het onderhandelen over een bod. Ook kan een aankoopmakelaar adviseren over ontbindende voorwaarden en aandachtspunten tijdens de bezichtiging.
Welke ontbindende voorwaarden zijn belangrijk bij het kopen van een huis?
Een financieringsvoorbehoud beschermt je wanneer je de benodigde hypotheek niet kunt krijgen, mits je aan de afgesproken voorwaarden voldoet. Daarnaast kun je een bouwkundig voorbehoud opnemen, bijvoorbeeld wanneer uit een keuring blijkt dat noodzakelijke herstelkosten boven een afgesproken bedrag uitkomen. Laat deze voorwaarden zorgvuldig vastleggen in de koopovereenkomst.
Hoe bescherm je jezelf financieel als je alleen een hypotheek hebt?
Omdat je de woonlasten zelfstandig draagt, is een financiële buffer extra belangrijk. Controleer hoeveel inkomen je ontvangt bij ziekte, arbeidsongeschiktheid of werkloosheid. Afhankelijk van je persoonlijke situatie kan een aanvullende verzekering nuttig zijn. Houd bij je maandbudget ook rekening met onderhoud, gemeentelijke belastingen en verzekeringen.
Wat gebeurt er als je later gaat samenwonen in je eigen koopwoning?
Als je partner later bij je intrekt, blijft de woning in beginsel jouw eigendom zolang je de eigendomsverhoudingen niet verandert. Maak duidelijke afspraken over de verdeling van woonlasten, eventuele verbouwingen en financiële bijdragen. Een notaris kan adviseren over een samenlevingscontract, eigendomsrechten en de gevolgen van een eventueel huwelijk.
Hoe lang heb je bedenktijd na het tekenen van een koopcontract?
Bij de aankoop van een bestaande woning heeft een particuliere koper in Nederland doorgaans drie dagen wettelijke bedenktijd. Deze begint op de dag nadat je een afschrift van de door beide partijen ondertekende koopovereenkomst hebt ontvangen. Door wettelijke regels over weekenden en feestdagen kan de termijn langer uitvallen.